

Wanneer wilt u stoppen en wanneer kunt u stoppen? Dat is het onderwerp van het webinar 'Genoeg poen voor uw pensioen?', dat Remko van de Craats, financieel planner bij Van Ree Finance Consultants, geeft op 17 april. 'Onderneem tijdig actie om op een prettige manier van je pensioen te genieten.'
Remko van de Craats (Van Ree Finance Consultants): ‘Bepaal tijdig stip op de horizon om te stoppen en de praktijk over te dragen’
5 min
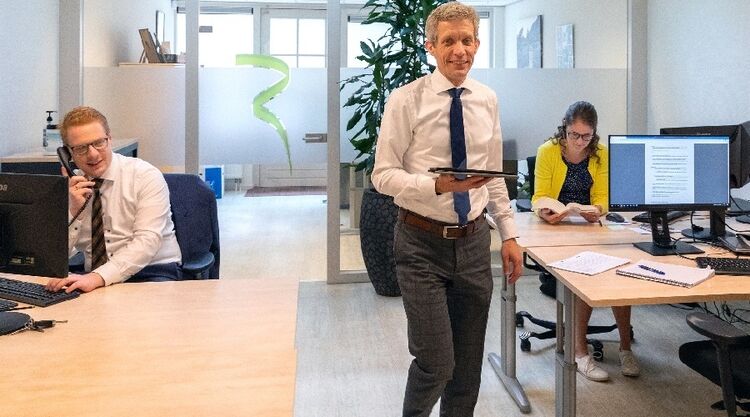
Remko van der Craats bij Van Ree Corporate Finance (Foto: Van Ree)
Welke problemen komen praktijkhouders tegen bij praktijkoverdracht en hun pensioen en hoe goed zijn ze daarop voorbereid?
Remko van de Craats: ‘Heel wisselend. Oudere praktijkeigenaren hebben zich niet altijd goed voorbereid. Vaak is het lastig om een overnamekandidaat te vinden. Ook zit hun praktijk qua rechtsvorm niet altijd in het juiste jasje. Stel, dat de praktijkhouders een eigen pand hebben en nog in een maatschap of VOF zitten. Daarbij willen ze dat pand graag houden, om het te verhuren aan de nieuwe praktijkhouder. Dat betekent dat het pand, als ondernemingsvermogen, naar hen privé gaat. Dan moeten ze belasting gaan betalen over de boekwinst van het pand. Hierop kun je anticiperen door de rechtsvorm van de onderneming te wijzigen.’
Schrijf u hier in voor het webinar: MO Actueel: 'Genoeg poen voor uw pensioen?', door Remko van de Craats, financieel planner bij Van Ree Finance Consultants, op 17 april 2023 in samenwerking met MedischOndernemen.nl.
De financiële planning lijkt iets om tijdig mee te beginnen?
‘Zeker. Ik ben nu bezig met de financiële planning van een maatschap. Ze willen het liefst over twee jaar, of over drie of vier jaar, de praktijk stoppen. Dan bedenken ze: als ik volgend jaar ga stoppen, heb ik dan inderdaad voldoende financiële buffer om op een goede manier oud te worden? Dat vat ik samen in twee vragen. De eerste vraag, ‘Wanneer wil ik stoppen?’, moet uiteindelijk beantwoord worden door de ondernemer. De tweede vraag, ‘Wanneer zou u kunnen stoppen?’, wordt dan beantwoord door de opsteller van de financiële planning.’
Op je zestigste nadenken over praktijkoverdracht is niet een beetje laat?
‘Op zich is het helemaal niet verkeerd om, als je rond de 50 of 55 bent al een eerste financiële planning te hebben. Zodat je inzicht gaat krijgen: als ik stop, wat heb ik in privé nodig om op een prettige manier oud te worden, zoals ik het zelf wil? Dan kan het zijn dat je daar, als je er op tijd mee begint, inzicht in krijgt. Bovendien zet het ook al aan tot actie. Dit is mijn stip op de horizon om te gaan stoppen. Welke acties moet ik dan nu gaan ondernemen, om inderdaad dat doel te kunnen bereiken en op die leeftijd met pensioen te gaan?’
Welke ingrediënten zitten er in zo'n financieel plan?
‘Als eerste natuurlijk de onderneming en ook een goodwillberekening een essentieel onderdeel van het financieel plan. Dit kan namelijk grote invloed hebben op het moment van kunnen stoppen met werken. Dat is per praktijkhouder verschillend. Heeft de praktijkhouder een kapitaalverzekering afgesloten en/of een lijfrenteverzekering, die in de toekomst tot uitkering komt? Is er een eigen woning en hoeveel hypotheek zit er dan op? Is er box 3-vermogen en waaruit bestaat dat? Dat zijn allemaal elementen die meegenomen worden in het financiële plan. Ook belangrijk is het bestedingspatroon van de praktijkeigenaar.’
Hoe bepaal je de goodwill die een praktijk vertegenwoordigt?
‘Huisartsen worstelen soms met de vraag: mag je wel goodwill vragen? Ik vind het wel verantwoord. Hoe bepaal je dat dan? Is dat op basis van patiëntaantallen? Is het op basis van resultaat van afgelopen jaren? Aan het bepalen van goodwill zitten best wel wat invalshoeken, maar er bestaat geen standaardformule voor. Als je puur gaat kijken naar het rendement in de praktijk, kun je kijken: stel je hebt het rendement van € 300.000 in de praktijk. Vervolgens haal je de beloning van de huisartsen ervan af. Dat vormt de overwinst en kan de basis zijn voor de goodwill. Wat je vaak ook ziet is dat een praktijkhouder best wat apparatuur heeft, ook een huisarts. Die apparatuur kan fiscaal gezien wel afgeschreven zijn, maar kan bedrijfseconomisch nog een tijdje mee gaan. Daar zit dus ook waarde in.’
Stel, je bent 60, wat voor acties kun je als praktijkhouder nog ondernemen vooruitlopend op de overdracht van de praktijk?
‘Dat is per geval verschillend. De ene ondernemer heeft geen hypotheeklasten meer. De ander heeft privévermogen, waarmee hij deels in zijn privéuitgaven kan voorzien. Sommigen mensen hebben speciale wensen. Zo heb ik recent een financieel plan gemaakt voor iemand die graag een vakantiewoning wil kopen als hij met pensioen gaat. Grote uitgaven in de toekomst nemen we dus ook mee in het plan. Of willen ze misschien een huis kopen voor een van de kinderen of daarin ondersteunen?’
Heeft u nog een advies tot besluit?
‘Mijn advies is vooral dat het verstandig is om op tijd na te denken wanneer je je praktijk wilt overdragen. Heb je dan voldoende financiële middelen om op een goede manier oud te kunnen worden? Vaak denken praktijkhouders dat ze op zich best wel wat vermogen hebben opgebouwd, om daarmee nog 20 of 25 jaar na hun pensionering te kunnen leven. Alleen de werkelijkheid laat ook wel eens zien dat het gewoon niet mogelijk is om op de gewenste leeftijd te stoppen. Dan hebben ze niet de vereiste middelen bij elkaar en moet het pensioen uitgesteld worden.’
MO Actueel: 'Genoeg poen voor uw pensioen?'
Schrijf u hier in voor het webinar: MO Actueel: 'Genoeg poen voor uw pensioen?', door Remko van de Craats, financieel planner bij Van Ree Finance Consultants, op 17 april 2023 in samenwerking met MedischOndernemen.nl.
Links:

Meer artikelen met dit thema
LHV pleit in de Tweede Kamer voor vaste financiering voor palliatieve zorg thuis
3 minDe huisarts kan alleen de spil in de palliatieve zorg thuis blijven als de financiering en het netwerk eromheen…
VWS-begroting 2027 verheft ‘passende zorg’ tot norm
4 minDe totale zorguitgaven lopen in 2027 op tot 118 miljard euro, drie procent meer dan dit jaar. Het kabinet-…
LHV en InEen: 'Overheid moet niet op stoel zorgverlener gaan zitten'
4 minBeroepsorganisaties LHV en InEen zien weinig nieuws in de begroting van het ministerie van VWS die…
Wet Loontransparantie: zo bereid je jouw organisatie voor op 2027
3 minGelijke beloning voor gelijkwaardig werk is al jarenlang een wettelijk uitgangspunt. Toch bestaat er nog steeds…
Nieuwe LHV-tool vergelijkt waarnemen en loondienst
3 minDe LHV heeft de nieuwe LHV Inkomstentool-huisarts gelanceerd, waarmee huisartsen het financiële verschil tussen…
Visser & Visser organiseert Prinsjesdagbijeenkomsten voor (zorg)ondernemers
2 minWelke impact hebben de plannen van Prinsjesdag op uw praktijk of zorgonderneming? Die vraag staat centraal…
Nieuwe cao Huisartsen in loondienst definitief: 8,25% loonsverhoging
4 minDe werkgeverspartijen hebben ingestemd met het onderhandelingsresultaat voor een nieuwe cao Huisartsen in…
Je salarisadministratie is uitbesteed. Is de zorgkennis dat ook?
4 minVeel zorgpraktijken besteden hun salarisadministratie uit. Logisch, want salarisverwerking is complex en…